اگر قرار باشد رابطه صنعت خودروی ایران و چین را در یک جمله خلاصه کنیم، شاید دقیقترین توصیفش این باشد که چین به ایران کمک کرد تا چرخ صنعت خودروسازیمان از حرکت نایستد. اما هنوز مشخص نیست که این همکاری تا چه اندازه به ما کمک کرده صاحب صنعتی مستقلتر، رقابتیتر و توانمندتر شویم؟
بیتران، مانی حدادی: این تفاوت، تفاوتی لفظی نیست. یک کشور ممکن است سالانه صدها هزار دستگاه خودرو مونتاژ کند، دهها کارخانه قطعهسازی داشته باشد، خطوط تولیدش را با ماشینآلات خارجی تجهیز کند و حتی تعدادی محصول با نشان تجاری داخلی روانه بازار کند. اما اگر طراحی پلتفرم، سامانههای الکترونیکی، نرمافزارهای کنترلی، فناوری قوای محرکه، تجهیزات تخصصی و بخش مهمی از قطعات حساس همچنان به تأمینکننده خارجی وابسته باشد، نمیتوان با تیراژ خودروهای تولیدشده از «استقلال صنعتی» آن حرف زد. صنعت خودروی ایران امروز دقیقاً در چنین موقعیتی قرار دارد.
بیشتر بدانید: تحریم قطعات خودرو توسط آمریکا: وقفه در تولید یا پرواز قیمت؟
خودروسازی ما نه یک صنعت تازهکار است و نه بازاری کوچک و بیاهمیت. ایران سابقه چند دهه تولید خودرو، شبکه گسترده قطعهسازی، نیروی انسانی متخصص و زیرساختهای صنعتی قابل توجه دارد. با این حال، این ظرفیتها نتوانستهاند کشور را از چرخه تکراری همکاری با شرکای خارجی، قطع همکاری در زمان بحران، بازگشت به مونتاژ و جستوجوی شریک تازه خارج کنند.
چین در این چرخه، ابتدا یکی از گزینههای جایگزین بود. بعد به یکی از مهمترین شرکای صنعت تبدیل شد و در ادامه، در بخشهایی از زنجیره تأمین و بازار خودرو به بازیگری محوری رسید. مسئله اصلی این نیست که چرا ایران با چین همکاری میکند. در اقتصادی که با محدودیت دسترسی به سرمایه، فناوری و نظام مالی بینالمللی مواجه است، اصل همکاری با چین کاملاً قابل دفاع است.
بیشتر بدانید: آتشفشان بیرحم قیمت خودرو | افزایش قیمت تا کجا ادامه دارد؟
مسئله این است که چرا پس از سالها همکاری، هنوز نمیتوان با قطعیت گفت صنعت خودروسازی و قطعهسازی ما در مقابل چینیها از موضع یک شریک صنعتی توانمند وارد مذاکره میشود یا از موضع خریداری که گزینههایش روزبهروز محدودتر شدهاند.
در این میان، مصرفکننده داخلی مهمترین طرفی است که صدایش در محاسبات صنعتی کمتر شنیده میشود. خودروساز از حفظ خطوط تولید حرف میزند، قطعهساز از تداوم سفارشها، واردکننده از تنوع محصولات و سیاستگذار از اشتغالزایی و ارزبری. اما خریدار خودرو با پرسشهای حیاتیتری روبهرو است. مثلاً چرا خودرویی که با عنوان تولید داخل (گاهی هم ملی) فروخته میشود، در تأمین قطعه یا تعمیر سامانههای الکترونیکی هنوز هم به خارج وابسته است؟ چرا افزایش تنوع مدلها لزوماً به رقابت قیمتی منجر نمیشود؟ چرا قیمت خودرو در بازار داخلی بسیار بالاتر از قیمت همان محصول در بازارهای دیگر است؟
از همکاری با اروپا تا چرخش به شرق
حضور چین در خودروسازی ایران را نه میتواند و نه باید جدا از تاریخ شکلگیری این صنعت در ایران بررسی کرد. خودروسازی ما از ابتدا بر پایه ترکیبی از سرمایه داخلی، مونتاژ محصولات خارجی و انتقال تدریجی دانش تولید شکل گرفت. پیکان در سال ۱۳۴۶ با تکیه بر فناوری شرکت روتس انگلیس وارد بازار شد. سایپا نیز از سال ۱۳۴۷ تولید خودروی سیتروئن دایان (همان ژیان) را آغاز کرد. بعدها همکاری با پژو، رنو، کیا و دیگر خودروسازان خارجی، بخش مهمی از مسیر توسعه صنعت را تشکیل داد.
طی دهههای بعدی، شرکتهای اروپایی و کرهای در بخشهای مختلف صنعت ایران حضور پیدا کردند. پژو در توسعه و تولید محصولات ایرانخودرو نقش مهمی ایفا کرد و کیا نیز با پراید، اتمسفر جدید سایپا را شکل داد. این همکاریها به انتقال برخی دانشهای فنی، افزایش تولید و توسعه شبکه تأمین کمک کردند. اما تحریمها و تغییرات سیاسی بارها آنها را مختل کردند. در این میان، چین بهتدریج وارد صحنه میشود.
ماجرا بیسروصدا شروع شد. شرکت مدیران خودرو در اوایل دهه ۸۰ شمسی در منطقه ارگ جدید بم سراغ کپی چینی ماتیز، یعنی چری QQ رفت و آن را با نام امویام ۱۱۰ در ایران مونتاژ کرد. کرمان موتور هم بعد از قطع همکاری با دوو وارد مسیر مشابهی شد. دوو به جنرال موتورز رسید و کرمان موتور سراغ لیفان رفت. قرارداد لیفان در ۱۳۸۶ بسته شد و اولین محصولش، لیفان ۵۲۰، در ۱۳۸۷ به بازار آمد.
بیشتر بدانید: سرگذشت صنعت خودرو؛ قسمت شانزدهم/ منطقی: بهدنبال حضور گسترده در روسیه و خاورمیانه هستیم
آن سالها چینیها بازیگر فرعی بودند و کسی جدیشان نمیگرفت. بعد از برجام بود که کرمان موتور، مدیران خودرو، ایرانخودرو و سایپا همکاری با چینیها را گسترش دادند. با خروج آمریکا از برجام و آغاز تحریمهای ثانویه، بسیاری از خودروسازان چینی هم از ایران رفتند، چون همکاری با صنعت خودروی ایران برایشان هزینه داشت. اما آنها که ماندند، وارد تشت طلا شدند. آنها یکشبه رقبایشان را از دست دادند. با بستهشدن واردات و رفتن شرکای دیگر، چینیها تنها شرکای خارجی خودروسازان ایرانی شدند.
مهر سال ۱۴۰۴ مرکز پژوهشهای مجلس درباره بازار خودرو بین سالهای ۱۳۹۵ تا ۱۴۰۳ گزارش داد که سهم خودروسازان خصوصی (بخوانید چینیسازها) از بازار در آن ۸ سال، سه برابر شده و موتور این رشد همکاری با چینیها بوده است. خلاصه که چین فقط به این دلیل در ایران بزرگ نشد که خودروهایش را پسندیدیم. بخشی از رشدش حاصل حذف رقبا بود. برای مصرفکنندهای که فقط یک مدل را روی میز میبیند، حرف زدن از «انتخاب آزاد» شوخی تلخی است.

چین در صنعت خودروی ایران: چینیها چطور جای خود را در ایران باز کردند؟
اینکه چین چطور توانست وارد بازاری شود که پیش از آن تحت تأثیر محصولات اروپایی و کرهای بود را باید در ترکیب ۳ عامل جستوجو کرد. قیمت (بهتر آنکه بگوییم هزینه تولید رقابتی)، تمایل به گسترش بازارهای صادراتی و در نهایت محدود شدن گزینههای ایران بر اثر تحولات بینالمللی.
در سالهای نخست، بسیاری از خودروهای چینی با این تصور وارد بازار شدند که جایگزینی اقتصادی برای خودروهای قدیمی داخلی یا محصولات وارداتی گرانتر هستند. کیفیت و اعتبار برندهای چینی در آن زمان با امروز تفاوت داشت و برخی خریداران، خرید این خودروها را انتخابی از سر ناچاری یا ریسکپذیری میدانستند. بااینحال، گسترش کمی و کیفی محصولات، بهبود چشمگیر طراحی، افزایش تجهیزات رفاهی (آپشنهای مشتریپسند) و توسعه شبکه فروش باعث شد بخشی از این برندها از جایگاه گزینههای حاشیهای فاصله بگیرند.
بیشتر بدانید: تحریم ایرانخودرو و سایپا | صنعت خودرو در آزمون جدید مقاومت
نقطه عطف مهم این جریانات، سال ۱۳۹۷ و بازگشت تحریمهای گسترده آمریکا پس از خروج این کشور از توافق هستهای برجام بود. شرکتهای اروپایی و برخی شرکای آسیایی که در فضای پس از برجام برای همکاری با ایران برنامهریزی کرده بودند، با ریسکهای مالی، حقوقی و تجاری تازهای روبهرو شدند. همکاری پژو و ایرانخودرو، سیتروئن و سایپا و سایر پروژههای مرتبط با شرکتهای اروپایی آسیب دیدند و بسیاری از برنامههای توسعه متوقف شدند. در چنین فضایی، چین به یکی از معدود گزینههای باقیمانده برای تأمین قطعه، ادامه تولید و عرضه خودرو تبدیل شد و زمینه اصلی «چینی شدن صنعت خودرو ایران» فراهم شد.
در یک بازار عادی، خودروساز ایرانی میتوانست میان چند شریک برای خرید فناوری، پلتفرم و تجهیزات تولید مذاکره کند. اما هنگامی که شرکتهای غربی به دلیل تحریمها از همکاری عقب نشستند و ارتباطات بانکی محدود شد، قدرت انتخاب طرف ایرانی کاهش یافت. اینجا بود که «همکاری اقتصادی»، بهتدریج با عنصر «اجبار ساختاری» آمیخته شد.
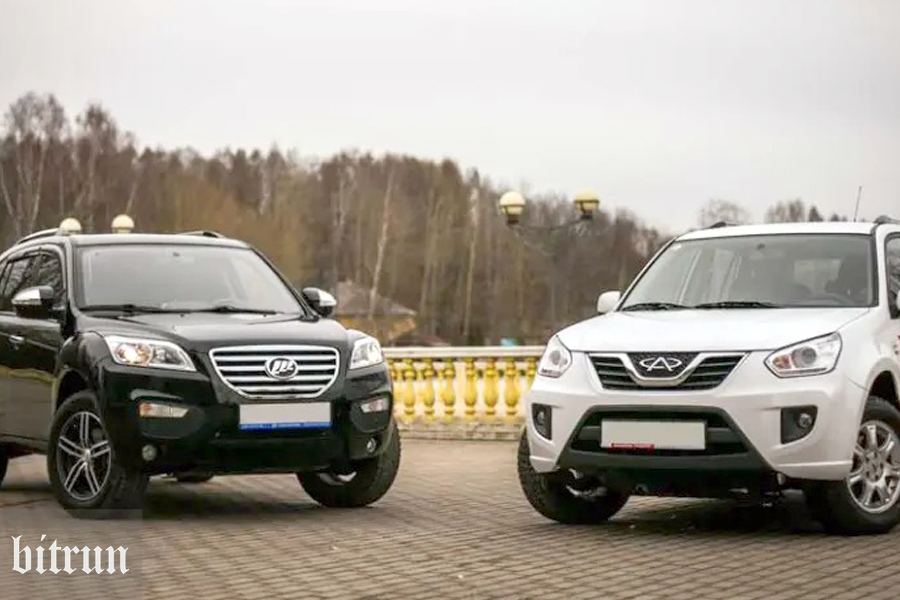
حالا چین دقیقاً کجای صنعت خودروی ایران ایستاده؟
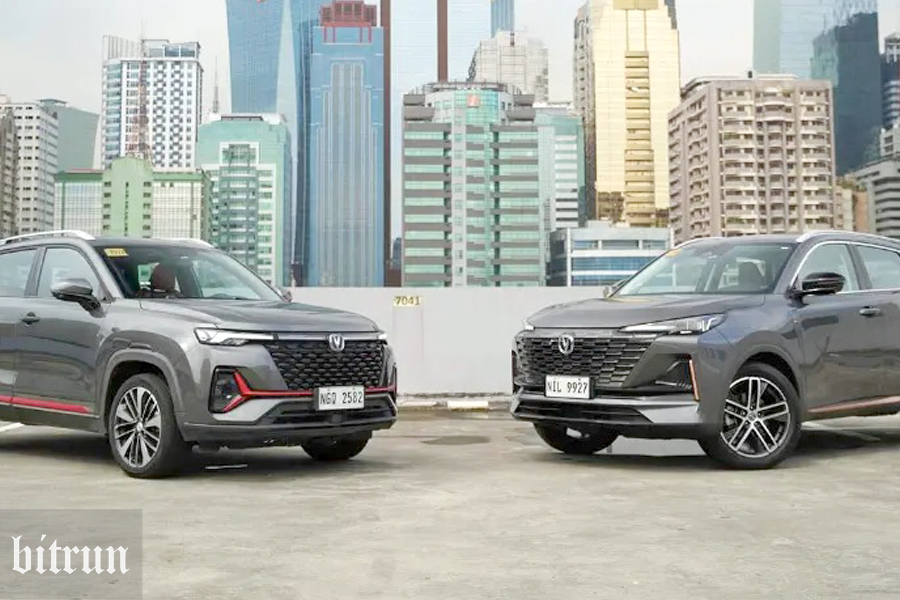
نفوذ واقعی چین در صنعت خودروی ایران در چند لایه شکل گرفته است. خودروهای کامل وارداتی (CBU)، مونتاژ محصولات چینی در کارخانههای ایرانی، تأمین قطعات و مجموعههای منفصله (CKD)، تجهیزات و ماشینآلات خطوط تولید، قطعات یدکی و شبکه خدمات پس از فروش. طبیعتاً این لایهها به یکدیگر متصلاند و وابستگی در هرکدام میتواند وابستگی در بخشهای دیگر را تشدید کند.
در لایه نخست، یعنی خودروهای وارداتی، محصولات چینی در کنار برندهای دیگر وارد رقابتی جدی شدهاند. لایه دوم، جایی است که شرکتهای ایرانی با دریافت مجموعههای منفصله یا قطعات نیمهساخته، خودروها را در داخل مونتاژ میکنند. اما در لایه سوم، قطعهسازان ایرانی برخی اجزا را تولید میکنند. ممکن است برای قطعات پیچیدهتر، مواد اولیه تخصصی یا سامانههای الکترونیکی به تأمینکنندگان خارجی وابسته باشند. در لایه چهارم، تجهیزات و ماشینآلات خاص تولید نیز میتوانند از چین خریداری شوند. از رباتها و تجهیزات جوشکاری و رنگ تا ابزارهای مونتاژ و آزمون. و در نهایت، در بازار خدمات پس از فروش، نیاز به قطعات اختصاصی، ابزارهای عیبیابی و نرمافزارهای فنی میتواند رابطه با تأمینکننده خارجی را برای سالها پس از فروش خودرو حفظ کند.
بیشتر بدانید: فرایند واگذاری سایپا باید چگونه باشد؟ تفاوت فاحش تفکر بابک زنجانی و دولت
بنابراین، حتی اگر بنا به دلایلی سهم خودروهای چینی از فروش نهایی بازار تغییر کند، نفوذ چین در زنجیره تولید ممکن است همچنان بالا بماند. همه میدانیم که خودرویی که در کشور با لوگوی داخلی عرضه میشود، الزاماً از نظر فناوری، قطعات کلیدی یا تجهیزات تولید، مستقل از چین نیست.
مشخص است که چین ایران را بازاری ارزشمند اما پرریسک میبیند. خودروسازان چینی در خاورمیانه جای مانور بزرگتری دارند. صادراتشان به منطقه در سال ۲۰۲۵ از ۱٫۲۵ میلیون دستگاه گذشت و فقط عربستان و امارات ۸۷۴ هزار دستگاه آن را خریدند. در برابر این عدد، صادرات ۱۶۴ هزار دستگاهی به ایران چندان دندانگیر نیست. آن هم با پرداخت پایاپای و پر از واسطه. شرکتهای چینی که در بازارهای بزرگ جهانی نفوذ دارند، بعید است حضور در آنها را فدای بازار ایران کنند.
چین در صنعت خودروی ایران: صورتحساب سنگین یک وابستگی پرحاشیه
بر اساس آمار، در سال ۱۴۰۱ فقط ۲۴۷ خودرو رسماً وارد کشور شد. ولی ناگهان در ۱۴۰۴ این رقم از ۷۱ هزار دستگاه گذشت. وقتی فهرست برندهای وارداتی را نگاه میکنیم، حدود ۶۰ درصد خودروهای وارداتی در دور جدید متعلق به برندهای چینی بوده. زیر پوست این سهم پر و پیمان، رابطهای هست که از خط مونتاژ شروع میشود، به تعمیرگاه میرسد و در نهایت به جیب مصرفکننده برمیگردد.
مرکز پژوهشهای سال ۱۳۹۷ برآورد کرد که از ابتدای ۱۳۸۶ تا خرداد همان سال، ۱۶ میلیارد دلار قطعه منفصله وارد کشور شده و ۳۰ درصد آن (حدود ۵ میلیارد دلار) از چین بوده است. همان گزارش ارزبری خودروهای چینی مونتاژی را در سه ماه اول آن سال حدود ۴۰۰ میلیون دلار تخمین زده بود. درباره عمق ساخت داخل هم سقف داخلیسازی حدود ۴۰ درصد برآورد شد و بعضی محصولات زیر ۲۰ درصد مونتاژ میشدند.
البته حدود ۴ تا ۱۴ درصد از همین رقم، سهم رنگ و مونتاژ است و اگر آن را کم کنیم، ساخت داخل قطعات به ۱۶ تا ۶ درصد میرسد. یعنی قسمت بزرگی از «ساخت داخل»، سادهترین کاری است که یک خودروساز می تواند انجام دهد. در حالی که قانون برای خودروهای مونتاژی حداقل ۴۰ درصد قطعه داخلی را الزامی کرده بود. گزارش جنجالی مهر ۱۴۰۴ مجلس هم نشان میدهد میانگین داخلیسازی محصولات مدیران خودرو در سال قبل حدود ۱۹ درصد بوده و نزدیک به ۸۰ درصد قطعاتش از خارج میآید.
حضور گسترده خودروهای چینی نشان میدهد ایران چه چیزی یاد گرفته، چه چیزی ساخته و چه قدرتی برای چانهزنی به دست آورده است. این اتفاق نشان نمیدهد که پس از ۲۰ سال همکاری، چه چیزی از این رابطه برای طرف ایرانی سود داشته و چه کسی صورتحساب را میپردازد.
چرا چین ریل را عوض نمیکند؟
خیلیها میگویند چرا چینیها خودشان در ایران داخلیسازی نمیکنند؟ جوابش خیلی ساده است. واردات قطعه از چین از ساخت آن در ایران بهصرفهتر است. در بیشتر این خودروها هم تایر و باتری و صندلی ایرانیاند و بقیه قطعات از چین میآیند. نتیجه این ارزان بودن، سهم ایران را هم کم کرده. ما فقط چیزهایی را در داخل میسازیم که میتوانیم و بقیه را وارد میکنیم. همین «بقیه» باعث شده ارزبری متوسط تولید هر خودروی مونتاژی حدود ۴۵۰۰ دلار و هر محصول ایرانخودرو و سایپا حدود ۲۶۵۰ دلار برآورد شده است.
بیشتر بدانید: جزئیات افزایش هزینه گواهی اسقاط خودرو؛ از ۱۵ به ۴۵ میلیون تومان
مجلس در گزارش سال ۱۴۰۲ خود نوشت، بیش از ۳٫۵ میلیارد دلار برای قطعات محصولات مونتاژی خرج شده است. در همان گزارش آمده که مونتاژکاران انگیزهای برای انتقال فناوری و سرمایهگذاری در زنجیره تأمین نداشتهاند و دولت به این نتیجه رسیده که واردات مستقیم بعضی خودروهای اقتصادی از تأمین قطعات منفصله ارزانتر است. سادهتر بگوییم، همان ارز محدود کشور برای مونتاژ خودروهایی خرج شده که در ایران ارزش افزوده چندانی نمیگذارند. دقت کنید، واردات خودرو با تمام حواشی و هزینههای جانبی، بهصرفهتر از مونتاژ داخلی با تمام حمایتها و تخفیفها است.
جالب اینکه سهم بازار این خودروها هم آنقدرها که فکر میکنیم افسانهای نیست. سهم چینیها از کل سبد تولید خودرو در ۹ ماهه سال ۱۴۰۴ به ۱۷٫۳ درصد رسید. در حالی که سال قبلش ۲۱ درصد بود. شک نکنید چینیها خیریه باز نکردهاند.
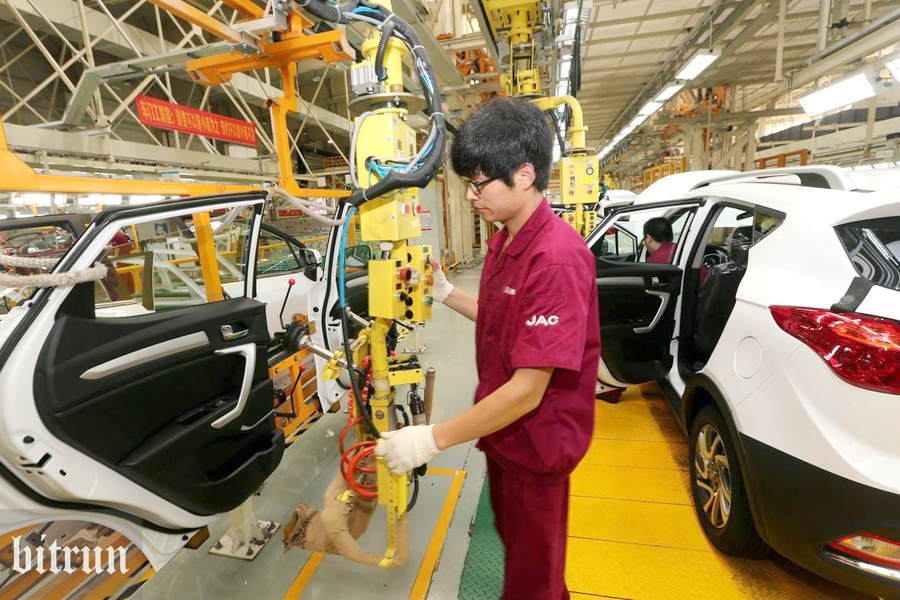
چین در صنعت خودروی ایران: آیا ما به چین معتاد شدیم؟
وابستگی بیش از حد، طوری که نتوان از آن دست کشید، تعبیر ساده اعتیاد است. حالا سوال این است که آیا این تعبیر برای صنعت خودروی ما و چین صدق میکند؟ پس اعتیاد چهار علامت دارد. مصرف مدام بالا میرود، قطعکردن دردناک است، اختیار از دست میرود و علامت آخر این است که همهچیز را میدانیم ولی ادامه میدهیم. حالا به نظر شما آیا ما به چین معتاد شدیم؟ بیایید اول این مدعا را بررسی کنیم.
آیا دُز مصرف مدام بالا رفته؟ در ۲۰۲۳ حدود ۷۷ درصد واردات قطعات و لوازم خودرو از چین بود و سهم امارات ۱۳.۶ درصد. سهم تولیدکنندگان خصوصی که چینیها شریک اصلیشان هستند، از ۸ درصد در سال ۹۵ به ۲۴ درصد در ۸ سال بعدش رسیده است. چینیها حدود یکپنجم بازارند.
آیا قطعکردن این ارتباط درد دارد؟ یک قاعده دودوتا چهارتا میگوید وقتی زنجیره تأمین به هم میریزد، اگر نگوییم تولید میایستد، حداقلش بهشدت ضربه میخورد. در ۱۴۰۵ جنگ و محدودیت حمل و نقل ترانزیتی، تأمین قطعات مونتاژکاران را به چالش کشید.
بیشتر بدانید: عضو هیأت مدیره انجمن قطعهسازان: حمل مواد اولیه قطعهسازی ۱۱ برابر گران شد
آیا اختیار کنترل از دست رفته؟ فقط در یک مثال، نزدیک به ۸۰ درصد قطعات محصولات مدیران خودرو از خارج میآید و میانگین داخلیسازی آن زیر ۲۰ درصد است. یعنی چی؟ یعنی فروشنده قطعه میفروشد و دانش را نگه میدارد و این منطق اقتصادی است، نه توطئه. وزارت صمت یک دهه اخیر با چینیها زیادی نرم رفتار کرد. کسی که چیزی مطالبه نکند، چیزی هم کاسب نمیشود.
آیا میدانیم و ادامه میدهیم؟ در اینجا کونلون بانک وارد میشود. دروازه اصلی پولی چین و ایران. این بانک از ۲۰۱۸ فعالیتهای مشمول تحریم را متوقف و بعدها معاملات ایران را به کالاهای غیرتحریمی محدود کرد. یعنی «نقطه شکست» از مدتها قبل شکسته بود. از آن زمان این صنعت با راهحلهای جایگزین زنده مانده. تهاتر مجموعههای خودرو با مس و روی و تعریف شرکتهای واسطه. این امنیت تأمین نیست، چارهجویی است.
پس با معیارهای اعتیاد، بله، نشانهها کاملاند و صنعت خودروی ما در ظاهر به چین معتاد شده. اما این تعبیر در واقعیت یک مشکلی دارد. در این بازی، فروشنده کسی را مجبور به خرید نکرده. ما خودمان همه درها را بستیم یا شاید همه درها بسته شدند. درمان اعتیاد هم ترک ناگهانی نیست، چون خط مونتاژ را زمین میگذارد. درمان یعنی برنامه ساخت داخل با جدول زمانی و حتی جریمه برای متخلفین، قرارداد با تعهد قطعه و خدمات و دست و پا کردن شرکای دیگر تا چین تنها داروخانه شهر برای داروی ترک اعتیاد نباشد.
چین در صنعت خودروی ایران: چه باید کرد؟ چه میشود کرد؟
منصف باشید. وقتی تحریمها شرکای غربی و کرهای را از صنعت خودروی ایران بیرون برد، چینیها ماندند و در دورههایی که شرکای دیگر رفتند، تنها مسیر عملی تأمین خودرو و قطعه بودند و از توقف کامل صنعت جلوگیری کردند. برای کارگری که حقوقش به خط مونتاژ وابسته است و برای خریداری که چارهای جز این بازار نداشت، این خدمت کوچکی نبود. بازار هم تنوع پیدا کرد. بیش از ۶۱ درصد خودروهای وارداتی شش ماه اول ۱۴۰۵ برقی و هیبریدی بودند، چیزی که پنج سال پیش در این بازار تصورش دشوار بود. هرکس اینها را انکار کند، به جای تحلیل، شعار داده است.
چینیها طبق منطق تجاری رفتار کردند. هیچ شرکتی بدون فشار قرارداد، دانش فنیاش را مجانی نمیدهد. چیزی که این وابستگی را خطرناک میکند، یکطرفهبودنش است. در این شرایط چانهزنی معنایی ندارد.